Domain performance-measurement.de kaufen?
Wir ziehen mit dem Projekt
performance-measurement.de um.
Sind Sie am Kauf der Domain
performance-measurement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain performance-measurement.de kaufen?
Wie viel Grunderwerbsteuer und Notarkosten?
Die Höhe der Grunderwerbsteuer hängt von dem Bundesland ab, in dem sich die Immobilie befindet. In der Regel beträgt sie zwischen 3,5% und 6,5% des Kaufpreises. Die Notarkosten variieren ebenfalls je nach Bundesland und Kaufpreis der Immobilie. Sie setzen sich aus verschiedenen Gebühren zusammen, wie zum Beispiel der Beurkundungsgebühr und den Auslagen des Notars. Um die genauen Kosten für Grunderwerbsteuer und Notarkosten zu berechnen, empfiehlt es sich, einen Notar oder Immobilienexperten zu konsultieren. **
Wie regelt das Verteilungsgesetz die Aufteilung von Vermögen bei Scheidungen und Erbfällen?
Das Verteilungsgesetz regelt die Aufteilung von Vermögen bei Scheidungen und Erbfällen durch die gesetzliche Erbfolge. Es legt fest, wer welche Anteile am Vermögen erhält, wenn kein Testament vorhanden ist. Dabei werden Ehepartner und Verwandte in bestimmten Verwandtschaftsgraden berücksichtigt. **

Ähnliche Suchbegriffe für Grunderwerbsteuer-in-Erbfällen-und
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer-in-Erbfällen-und:
-
Kennzahlen zur Bewertung von Fondsmanagern. Analyse und Messung von Performance, Taschenbuch von Manuel Müller, GRIN, 978-3-668-07341-8Kennzahlen Zur Bewertung Von Fondsmanagern. Analyse Und Messung Von Performance, Taschenbuch Von Manuel Müller, Grin, 978-3-668-07341-8, Seitenanzahl: 4818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
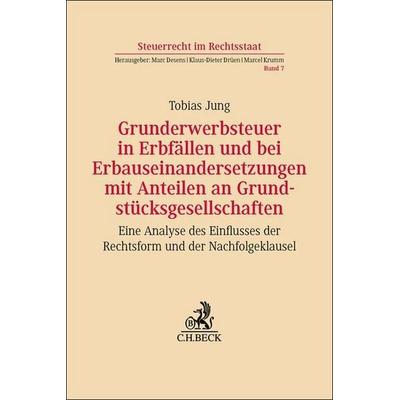
Jung, Tobias: Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an GrundstücksgesellschaftenGrunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an Grundstücksgesellschaften , Eine Analyse des Einflusses der Rechtsform und der Nachfolgeklausel , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241231, Produktform: Kartoniert, Autoren: Jung, Tobias, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Erbfälle; Grunderwerbsteuer; Grundstücksgesellschaften, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 250 Blätter, Länge: 240, Breite: 160, Höhe: 15, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenzufriedenheit, Kundenloyalität und Kundenprofitabilität in Strukturgleichungsmodellen: Eine kausalorientierte Performance-Measurement-Analyse,Kundenzufriedenheit, Kundenloyalität Und Kundenprofitabilität In Strukturgleichungsmodellen: Eine Kausalorientierte Performance-measurement-analyse, Taschenbuch Von Benedikt Placke, Diplomica Verlag Gmbh, 978-3-8428-6211-1, Seitenanzahl: 10838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist die Grunderwerbsteuer in Spanien?
Wie hoch ist die Grunderwerbsteuer in Spanien? Die Grunderwerbsteuer in Spanien variiert je nach Region, da sie von den Autonomen Gemeinschaften festgelegt wird. Im Allgemeinen liegt der Satz zwischen 6% und 11%. In einigen Regionen wie Madrid kann die Grunderwerbsteuer jedoch bis zu 11% betragen. Es ist wichtig, die genauen Steuersätze in der jeweiligen Region zu überprüfen, bevor man eine Immobilie in Spanien erwirbt. **
-
Wie hoch ist die Grunderwerbsteuer in Österreich?
Die Grunderwerbsteuer in Österreich beträgt je nach Bundesland zwischen 3,5% und 6%. In einigen Bundesländern gibt es auch eine erhöhte Grunderwerbsteuer für landwirtschaftliche Grundstücke. Die Steuer wird beim Kauf von Grundstücken oder Immobilien fällig und muss vom Käufer entrichtet werden. Die genaue Höhe der Grunderwerbsteuer hängt vom Wert des Grundstücks oder der Immobilie ab. Es ist wichtig, die Grunderwerbsteuer bei der Planung eines Immobilienkaufs in Österreich zu berücksichtigen. **
-
Kann man die Grunderwerbsteuer in Raten zahlen?
Kann man die Grunderwerbsteuer in Raten zahlen? Ja, grundsätzlich ist es möglich, die Grunderwerbsteuer in Raten zu zahlen. Dafür muss jedoch ein entsprechender Antrag beim zuständigen Finanzamt gestellt werden. Die Ratenzahlung kann je nach Bundesland und individueller Vereinbarung unterschiedlich gestaltet sein. Es ist ratsam, sich vorab genau über die Bedingungen und Modalitäten der Ratenzahlung zu informieren, um eventuelle Probleme zu vermeiden. In jedem Fall sollte die Ratenzahlung schriftlich festgehalten werden. **
-
Wie hoch ist die Grunderwerbsteuer in Italien?
Wie hoch ist die Grunderwerbsteuer in Italien? Die Grunderwerbsteuer in Italien variiert je nach Art des erworbenen Grundstücks und kann zwischen 2% und 9% liegen. Für den Kauf von Erstwohnungen kann eine reduzierte Steuer von 2% anfallen, während für Zweithäuser oder Investitionsobjekte höhere Steuersätze gelten. Es ist wichtig, die genauen Steuersätze und Bedingungen mit einem lokalen Experten oder Anwalt zu klären, um unangenehme Überraschungen zu vermeiden. **
Wie hoch ist die Grunderwerbsteuer in München?
Wie hoch ist die Grunderwerbsteuer in München? Die Grunderwerbsteuer in München beträgt derzeit 3,5% des Kaufpreises. Dieser Satz gilt für den Erwerb von Grundstücken und Immobilien in der Landeshauptstadt Bayerns. Die Grunderwerbsteuer ist eine einmalige Steuer, die beim Kauf eines Grundstücks oder einer Immobilie anfällt. Es ist wichtig, die Höhe der Grunderwerbsteuer bei der Kalkulation der Gesamtkosten für den Immobilienerwerb in München zu berücksichtigen. **
Wie hoch sind die Grunderwerbsteuer in Hamburg?
Wie hoch sind die Grunderwerbsteuer in Hamburg? Die Grunderwerbsteuer in Hamburg beträgt derzeit 4,5% des Kaufpreises für Immobilien. Es handelt sich um eine einmalige Steuer, die beim Kauf einer Immobilie anfällt. Die Höhe der Grunderwerbsteuer kann je nach Bundesland variieren und wird in der Regel vom Käufer bezahlt. Es ist wichtig, die Grunderwerbsteuer bei der Finanzierung einer Immobilie mit einzuplanen, da sie einen erheblichen Kostenfaktor darstellt. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer-in-Erbfällen-und:
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an Grundstücksgesellschaften, Taschenbuch von Tobias Jung, C.H. Beck,Grunderwerbsteuer In Erbfällen Und Bei Erbauseinandersetzungen Mit Anteilen An Grundstücksgesellschaften, Taschenbuch Von Tobias Jung, C.h. Beck, 978-3-406-82993-2, Seitenanzahl: 17499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen zur Bewertung von Fondsmanagern. Analyse und Messung von Performance, Taschenbuch von Manuel Müller, GRIN, 978-3-668-07341-8Kennzahlen Zur Bewertung Von Fondsmanagern. Analyse Und Messung Von Performance, Taschenbuch Von Manuel Müller, Grin, 978-3-668-07341-8, Seitenanzahl: 4818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jung, Tobias: Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an GrundstücksgesellschaftenGrunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an Grundstücksgesellschaften , Eine Analyse des Einflusses der Rechtsform und der Nachfolgeklausel , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241231, Produktform: Kartoniert, Autoren: Jung, Tobias, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Erbfälle; Grunderwerbsteuer; Grundstücksgesellschaften, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: TB/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 250 Blätter, Länge: 240, Breite: 160, Höhe: 15, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Grunderwerbsteuer und Notarkosten?
Die Höhe der Grunderwerbsteuer hängt von dem Bundesland ab, in dem sich die Immobilie befindet. In der Regel beträgt sie zwischen 3,5% und 6,5% des Kaufpreises. Die Notarkosten variieren ebenfalls je nach Bundesland und Kaufpreis der Immobilie. Sie setzen sich aus verschiedenen Gebühren zusammen, wie zum Beispiel der Beurkundungsgebühr und den Auslagen des Notars. Um die genauen Kosten für Grunderwerbsteuer und Notarkosten zu berechnen, empfiehlt es sich, einen Notar oder Immobilienexperten zu konsultieren. **
-
Wie regelt das Verteilungsgesetz die Aufteilung von Vermögen bei Scheidungen und Erbfällen?
Das Verteilungsgesetz regelt die Aufteilung von Vermögen bei Scheidungen und Erbfällen durch die gesetzliche Erbfolge. Es legt fest, wer welche Anteile am Vermögen erhält, wenn kein Testament vorhanden ist. Dabei werden Ehepartner und Verwandte in bestimmten Verwandtschaftsgraden berücksichtigt. **
-
Wie hoch ist die Grunderwerbsteuer in Spanien?
Wie hoch ist die Grunderwerbsteuer in Spanien? Die Grunderwerbsteuer in Spanien variiert je nach Region, da sie von den Autonomen Gemeinschaften festgelegt wird. Im Allgemeinen liegt der Satz zwischen 6% und 11%. In einigen Regionen wie Madrid kann die Grunderwerbsteuer jedoch bis zu 11% betragen. Es ist wichtig, die genauen Steuersätze in der jeweiligen Region zu überprüfen, bevor man eine Immobilie in Spanien erwirbt. **
-
Wie hoch ist die Grunderwerbsteuer in Österreich?
Die Grunderwerbsteuer in Österreich beträgt je nach Bundesland zwischen 3,5% und 6%. In einigen Bundesländern gibt es auch eine erhöhte Grunderwerbsteuer für landwirtschaftliche Grundstücke. Die Steuer wird beim Kauf von Grundstücken oder Immobilien fällig und muss vom Käufer entrichtet werden. Die genaue Höhe der Grunderwerbsteuer hängt vom Wert des Grundstücks oder der Immobilie ab. Es ist wichtig, die Grunderwerbsteuer bei der Planung eines Immobilienkaufs in Österreich zu berücksichtigen. **
Ähnliche Suchbegriffe für Grunderwerbsteuer-in-Erbfällen-und
-
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenzufriedenheit, Kundenloyalität und Kundenprofitabilität in Strukturgleichungsmodellen: Eine kausalorientierte Performance-Measurement-Analyse,Kundenzufriedenheit, Kundenloyalität Und Kundenprofitabilität In Strukturgleichungsmodellen: Eine Kausalorientierte Performance-measurement-analyse, Taschenbuch Von Benedikt Placke, Diplomica Verlag Gmbh, 978-3-8428-6211-1, Seitenanzahl: 10838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nicht-finanzielle Kennzahlen zur Performance Messung. Eine Analyse der Herausforderungen und Verwendungen, Taschenbuch von Lukas Bauer, GRIN,Nicht-finanzielle Kennzahlen Zur Performance Messung. Eine Analyse Der Herausforderungen Und Verwendungen, Taschenbuch Von Lukas Bauer, Grin, 978-3-346-35658-1, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vereinfachte Nachbesteuerung in Erbfällen und straflose Selbstanzeige, Taschenbuch von Nicole Bühler, AV Akademikerverlag, 978-3-639-46230-2Vereinfachte Nachbesteuerung In Erbfällen Und Straflose Selbstanzeige, Taschenbuch Von Nicole Bühler, Av Akademikerverlag, 978-3-639-46230-2, Seitenanzahl: 14833,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man die Grunderwerbsteuer in Raten zahlen?
Kann man die Grunderwerbsteuer in Raten zahlen? Ja, grundsätzlich ist es möglich, die Grunderwerbsteuer in Raten zu zahlen. Dafür muss jedoch ein entsprechender Antrag beim zuständigen Finanzamt gestellt werden. Die Ratenzahlung kann je nach Bundesland und individueller Vereinbarung unterschiedlich gestaltet sein. Es ist ratsam, sich vorab genau über die Bedingungen und Modalitäten der Ratenzahlung zu informieren, um eventuelle Probleme zu vermeiden. In jedem Fall sollte die Ratenzahlung schriftlich festgehalten werden. **
-
Wie hoch ist die Grunderwerbsteuer in Italien?
Wie hoch ist die Grunderwerbsteuer in Italien? Die Grunderwerbsteuer in Italien variiert je nach Art des erworbenen Grundstücks und kann zwischen 2% und 9% liegen. Für den Kauf von Erstwohnungen kann eine reduzierte Steuer von 2% anfallen, während für Zweithäuser oder Investitionsobjekte höhere Steuersätze gelten. Es ist wichtig, die genauen Steuersätze und Bedingungen mit einem lokalen Experten oder Anwalt zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Wie hoch ist die Grunderwerbsteuer in München?
Wie hoch ist die Grunderwerbsteuer in München? Die Grunderwerbsteuer in München beträgt derzeit 3,5% des Kaufpreises. Dieser Satz gilt für den Erwerb von Grundstücken und Immobilien in der Landeshauptstadt Bayerns. Die Grunderwerbsteuer ist eine einmalige Steuer, die beim Kauf eines Grundstücks oder einer Immobilie anfällt. Es ist wichtig, die Höhe der Grunderwerbsteuer bei der Kalkulation der Gesamtkosten für den Immobilienerwerb in München zu berücksichtigen. **
-
Wie hoch sind die Grunderwerbsteuer in Hamburg?
Wie hoch sind die Grunderwerbsteuer in Hamburg? Die Grunderwerbsteuer in Hamburg beträgt derzeit 4,5% des Kaufpreises für Immobilien. Es handelt sich um eine einmalige Steuer, die beim Kauf einer Immobilie anfällt. Die Höhe der Grunderwerbsteuer kann je nach Bundesland variieren und wird in der Regel vom Käufer bezahlt. Es ist wichtig, die Grunderwerbsteuer bei der Finanzierung einer Immobilie mit einzuplanen, da sie einen erheblichen Kostenfaktor darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.